

As cooperativas de crédito já respondem por mais da metade
da carteira de crédito das microempresas em Santa Catarina. Em junho de 2026,
51,8% dos R$ 9,8 bilhões em crédito destinados ao segmento no Estado estavam
nas cooperativas. Entre as pequenas empresas, a participação também ganhou
força: 43,9% de uma carteira total de R$ 36,5 bilhões. Os dados são do Sistema
de Informações de Crédito (SCR) do Banco Central, compilados pela plataforma
BI.COOP no mês de junho, e mostram o avanço do cooperativismo no financiamento
dos negócios de menor porte.
Na prática, isso significa que, a cada R$ 10 de crédito
tomados por uma microempresa catarinense, mais de R$ 5 já estão dentro do
sistema cooperativo. No caso das pequenas empresas, são quase R$ 4,40 a cada R$
10. A dimensão desses números coloca as cooperativas entre os principais canais
de acesso a recursos para uma parcela importante do setor produtivo do Estado.
Para esse universo de empresas, a necessidade de
financiamento acompanha diferentes etapas do negócio: capital de giro para
manter a operação, crédito para comprar máquinas e equipamentos, recursos para
instalações e tecnologia ou financiamento para veículos e expansão da produção.
Para Luiza Zitzke, gerente de Crédito e Captação do Sicoob
Central SC/RS, parte da explicação para a forte presença das cooperativas nesse
mercado está no modelo de relacionamento. "Nossas cooperativas constroem
uma relação de longo prazo com o associado, permitindo que a instituição
acompanhe de perto a trajetória da sua empresa e as particularidades da
atividade econômica de sua região. São negócios que, muitas vezes, possuem
estruturas financeiras mais enxutas, menor disponibilidade de garantias e maior
dependência de recursos”, diz Luiza.
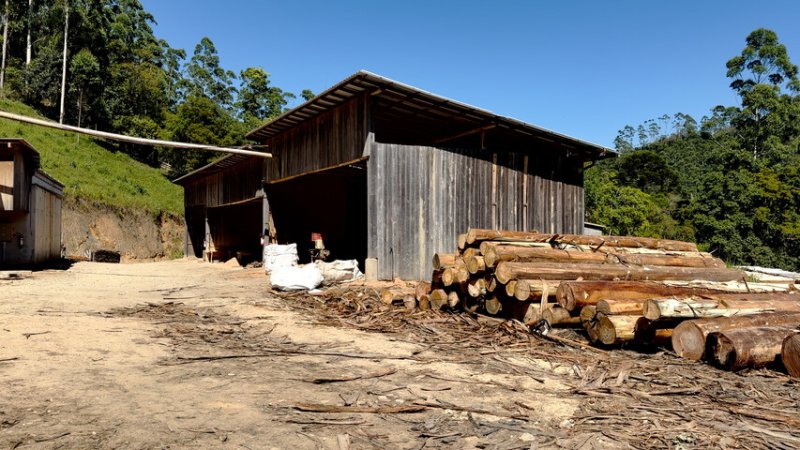
A importância desse relacionamento aparece na trajetória da
Madeireira Irmãos Battisti, de Major Gercino. A empresa começou em 2004, com
uma serraria simples e operação manual. O primeiro trator foi adquirido em 2008
e, desde então, o negócio ampliou gradualmente sua estrutura. Hoje, chega a
serrar cerca de 1.200 metros cúbicos de tora por mês.
O empresário Odair José Battisti abriu uma conta no Sicoob
em 2011, por indicação de amigos. Segundo ele, a dificuldade de acesso ao
crédito era uma realidade nos outros bancos com os quais mantinha
relacionamento. “Eu tinha muitas dificuldades em outros bancos, principalmente
para conseguir crédito, mas no Sicoob o atendimento foi diferente desde o
início. O gerente já entendeu nossa situação e nos ajudou a organizar a conta e
acessar o crédito, que foi fundamental para levantar a empresa”, conta o empresário.
Em 2014, um caminhão da empresa pegou fogo, comprometendo o
transporte dos materiais. A necessidade de substituir o veículo levou novamente
a empresa a buscar financiamento. Segundo Battisti, encontrou no Sicoob
condições que permitiram recuperar a operação e, posteriormente, adquirir dois
caminhões. “O que mais marcou foi justamente esse apoio nos momentos de maior
dificuldade. O financiamento do caminhão foi uma vitória para nós o Sicoob
sempre esteve pronto para ajudar”, diz o associado.
Cooperativismo ganha escala em Santa Catarina
A participação das cooperativas no crédito empresarial
acompanha uma expansão do cooperativismo em Santa Catarina. Segundo a
Organização das Cooperativas do Estado de Santa Catarina (Ocesc), 69
cooperativas do ramo crédito reuniram cerca de 4 milhões de associados em 2025
e empregaram 20,8 mil pessoas. As receitas do segmento chegaram a R$ 30
bilhões.
Esse resultado reflete diretamente no mercado de crédito. A
evolução ao longo dos últimos anos mostra que esse não é um movimento pontual.
De março de 2021 a junho de 2026, a participação das cooperativas no crédito
para microempresas subiu de 45,7% para 51,8%. Entre as pequenas empresas, o
avanço foi de 36% para 43,9%. O ganho de 6,1 e 7,9 pontos percentuais,
respectivamente, mostra que as cooperativas vêm ampliando seu espaço no
financiamento de empresas de menor porte, justamente um segmento em que o acesso
a recursos pode determinar a capacidade de manter a operação, investir e
expandir.
A dimensão da rede ajuda a explicar sua relevância para os
pequenos negócios. As cooperativas mantêm presença regional e relacionamento
direto com empresas de diferentes setores, do comércio e dos serviços à
indústria e ao agronegócio. Essa capilaridade aproxima o sistema financeiro de
municípios de diferentes portes e de empresas de diversos segmentos.
Ao mesmo tempo em que as cooperativas ampliam sua
participação no crédito, cresce o universo de empresas que pode demandar esses
recursos. No primeiro trimestre de 2026, Santa Catarina registrou a abertura de
94,3 mil novas pequenas empresas, alta de 14,8% em relação ao mesmo período do
ano anterior, segundo o Sebrae/SC. São novos negócios que, ao longo de sua
trajetória, podem demandar recursos e investimentos. O crescimento da base
empresarial, portanto, reforça a importância de ampliar os canais de acesso ao
crédito.

